

Hausgeldabrechnung einfach erklärt: Aufbau, Prüfung und Fristen
Die Hausgeldabrechnung, auch Jahresabrechnung genannt, ist die jährliche Abrechnung einer Wohnungseigentümergemeinschaft (WEG).
Das Wichtigste in Kürze
- Die Hausgeldabrechnung besteht aus der Gesamtabrechnung und den Einzelabrechnungen.
- Sie vergleicht das gezahlte Hausgeld (Vorauszahlungen) mit den tatsächlichen Kosten Ihrer Einheit.
- Die Differenz ist ein Guthaben oder eine Nachzahlung.
- Seit der WEG-Reform 2020 beschließen die Eigentümer:innen nur über Nachschüsse und die Anpassung der Vorschüsse, nicht über die gesamte Abrechnung (§ 28 Abs. 2 WEG).
- Neben der Abrechnung erstellt die Verwaltung den Vermögensbericht (§ 28 Abs. 4 WEG).
- Einen Beschluss über die Abrechnung können Sie innerhalb eines Monats anfechten und innerhalb von zwei Monaten begründen (§ 45 WEG).
Rechtsstand: 30. September 2026. Dieser Ratgeber gibt einen Überblick und ersetzt keine Rechtsberatung.
Die Verwaltung erstellt sie nach Ablauf des Kalenderjahres als Abrechnung über den Wirtschaftsplan (§ 28 Abs. 2 WEG). Sie zeigt, welche Einnahmen und Ausgaben die WEG im Kalenderjahr tatsächlich hatte, und legt für jede Eigentümerin und jeden Eigentümer fest, ob ein Guthaben oder eine Nachzahlung entsteht.
Aus welchen Teilen besteht die Abrechnung?
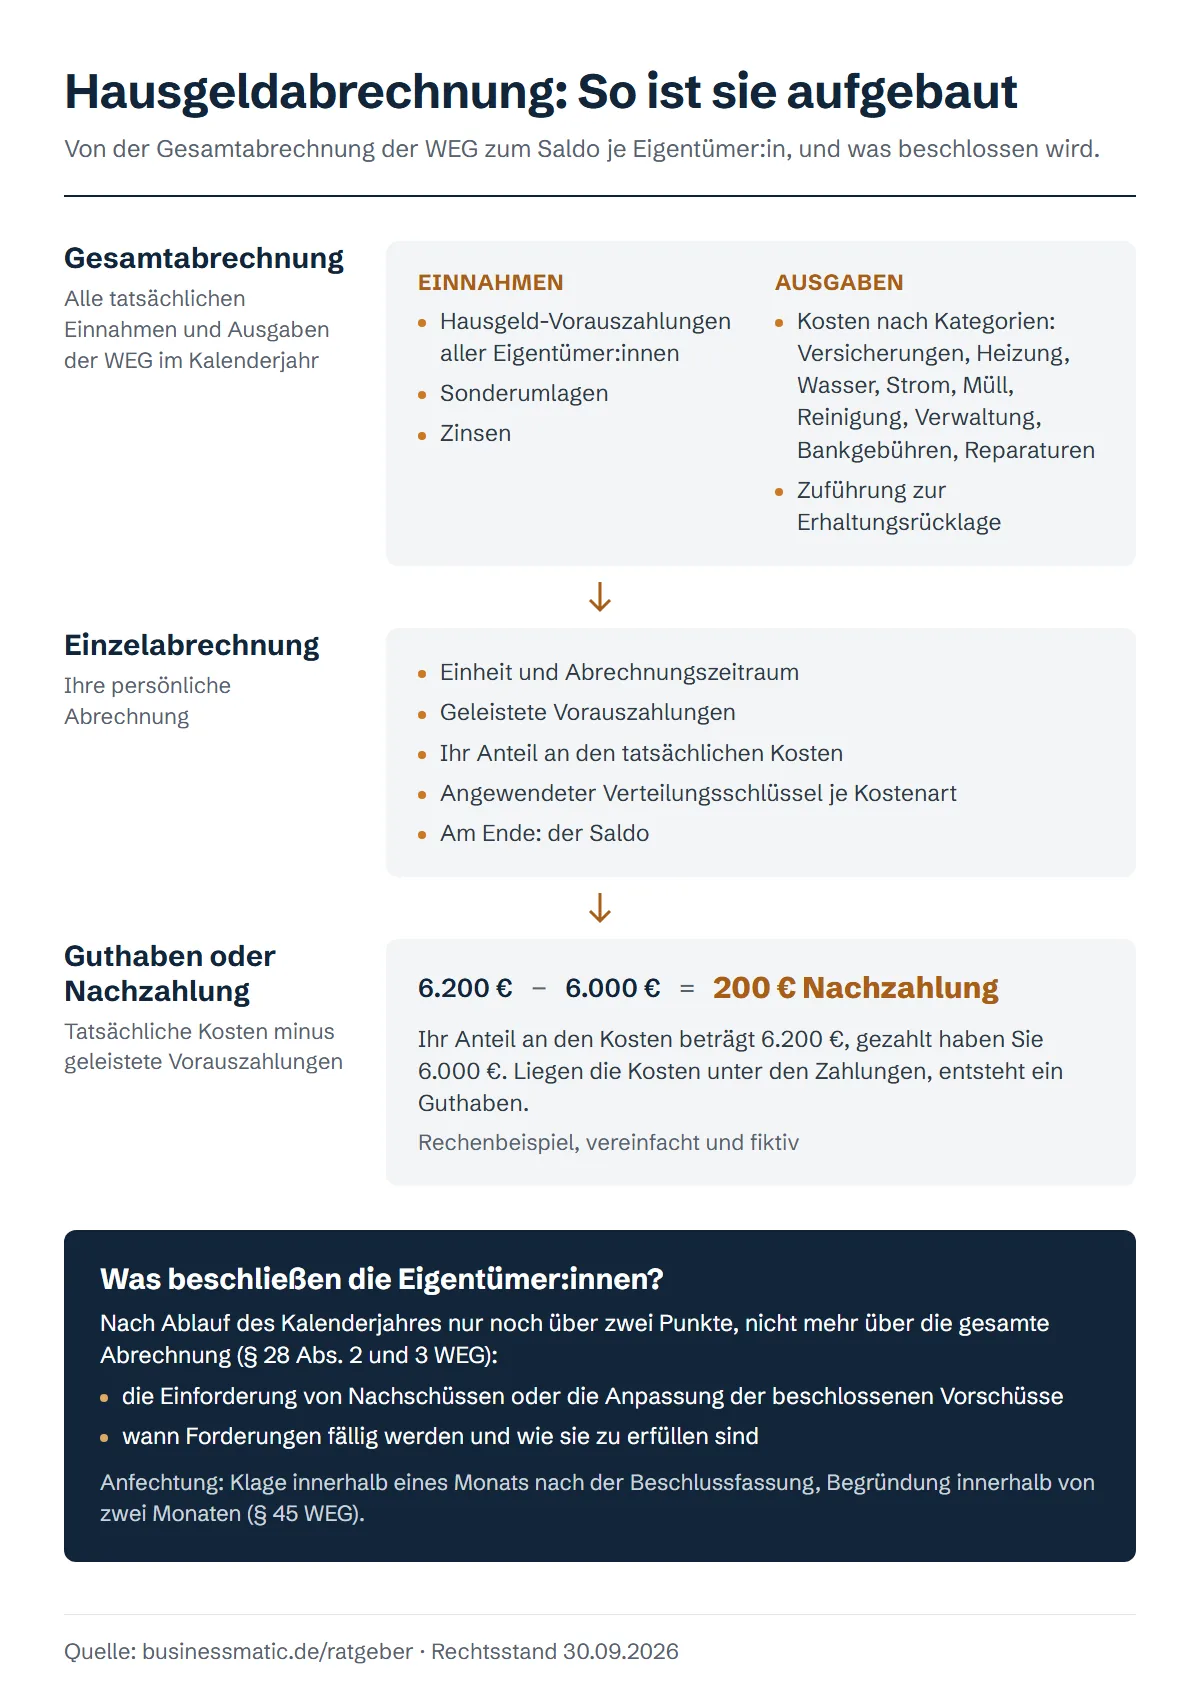
Gesamtabrechnung. Sie fasst alle tatsächlichen Einnahmen und Ausgaben der WEG im Jahr zusammen. Auf der Einnahmenseite stehen zum Beispiel die Hausgeld-Vorauszahlungen aller Eigentümer:innen, Sonderumlagen oder Zinsen. Auf der Ausgabenseite stehen die Kosten nach Kategorien: Versicherungen, Heizung, Wasser, Strom, Müll, Reinigung, Verwaltung, Bankgebühren und Reparaturen. Dazu kommt die Zuführung zur Erhaltungsrücklage.
Einzelabrechnung. Sie ist Ihre persönliche Abrechnung. Sie enthält Ihre Einheit, den Abrechnungszeitraum, die geleisteten Vorauszahlungen, Ihren Anteil an den tatsächlichen Kosten und den angewendeten Verteilungsschlüssel je Kostenart. Am Ende steht der Saldo.
So entsteht Guthaben oder Nachzahlung
Die Rechnung ist einfach: tatsächliche Kosten minus geleistete Vorauszahlungen.
Rechenbeispiel (vereinfacht, fiktiv)
Sie haben im Jahr 6.000 Euro Hausgeld gezahlt. Ihr Anteil an den tatsächlichen Kosten beträgt 6.200 Euro. Es ergibt sich eine Nachzahlung von 200 Euro. Wären Ihre Kosten niedriger gewesen als Ihre Zahlungen, hätten Sie ein Guthaben.
Wie Ihr Anteil zustande kommt, regelt der Verteilungsschlüssel. Standard sind die Miteigentumsanteile (§ 16 Abs. 2 Satz 1 WEG), in vielen Gemeinschaften gelten für einzelne Kostenarten andere Schlüssel, etwa der Verbrauch bei Heizung und Wasser.
Vergleich mit dem Wirtschaftsplan
Die Abrechnung stellt die tatsächlichen Kosten dem Wirtschaftsplan gegenüber. Weichen Positionen deutlich ab, sollte die Verwaltung das erklären. Typische Ursachen sind höhere Preise der Versorger, ungeplante Reparaturen, ein kälterer Winter, geänderte Tarife oder Versicherungsprämien.
Was beschließen die Eigentümer:innen?
Vor der Reform 2020 wurde die gesamte Abrechnung beschlossen. Heute beschließen die Eigentümer:innen nach Ablauf des Kalenderjahres nur noch über die Einforderung von Nachschüssen oder die Anpassung der beschlossenen Vorschüsse (§ 28 Abs. 2 Satz 1 WEG). Auf Grundlage des Beschlusses kann die WEG Nachzahlungen einfordern. Außerdem können die Eigentümer:innen beschließen, wann Forderungen fällig werden und wie sie zu erfüllen sind (§ 28 Abs. 3 WEG).
Die Abrechnung geht den Eigentümer:innen vor der Versammlung zu, häufig zusammen mit der Einladung. Für die Einladung gilt: Sie erfolgt in Textform, also zum Beispiel per E-Mail oder Brief, und die Einladungsfrist soll mindestens drei Wochen betragen, außer in besonders dringenden Fällen (§ 24 Abs. 4 WEG). Für die Übersendung der Abrechnung selbst enthält das Gesetz keine eigene Frist. Praktisch gehört sie in die Einladungsunterlagen, damit die Eigentümer:innen sie vor der Abstimmung prüfen können.
Auch für die Erstellung der Abrechnung nennt § 28 Abs. 2 WEG nur, dass sie „nach Ablauf des Kalenderjahres“ erfolgt, aber keine feste Frist. Wie schnell die Verwaltung liefern muss, kann die Teilungserklärung oder der Verwaltervertrag regeln. Gerichte halten in der Regel einen Zeitraum von einigen Monaten nach Jahresende für angemessen, eine feste gesetzliche Zahl gibt es nicht.
Der Vermögensbericht
Zusätzlich erstellt die Verwaltung nach Ablauf eines Kalenderjahres den Vermögensbericht (§ 28 Abs. 4 WEG). Er enthält den Stand der Rücklagen und eine Aufstellung des wesentlichen Gemeinschaftsvermögens. In der Praxis gehören dazu die Kontostände, offene Forderungen (zum Beispiel unbezahltes Hausgeld) und offene Verbindlichkeiten. Jede Eigentümerin und jeder Eigentümer bekommt den Bericht zur Verfügung gestellt. Die Abrechnung erklärt, was im Jahr passiert ist, der Vermögensbericht zeigt, wo die WEG jetzt steht.
Steuerlich nutzbare Angaben
Für Ihre Steuererklärung kann ein gesonderter Ausweis haushaltsnaher Dienstleistungen und Handwerkerleistungen wichtig sein (§ 35a EStG). Begünstigt ist nur der Arbeitskostenanteil, nicht das Material. Die Steuer ermäßigt sich nach geltendem Recht bei haushaltsnahen Dienstleistungen um 20 Prozent der Aufwendungen, höchstens 4.000 Euro im Jahr (§ 35a Abs. 2 EStG), bei Handwerkerleistungen um 20 Prozent, höchstens 1.200 Euro im Jahr (§ 35a Abs. 3 EStG). Voraussetzung sind eine Rechnung und die unbare Zahlung. Damit die Angaben stimmen, muss der Arbeitsanteil auf den Rechnungen erkennbar sein.
Hinweis zur Entwicklung
Die Bundesregierung hat im September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Er sieht für Handwerkerleistungen 15 Prozent und höchstens 900 Euro vor. Das ist noch kein geltendes Recht.
Belegeinsicht und Anfechtung
Sie dürfen die Verwaltungsunterlagen der WEG einsehen (§ 18 Abs. 4 WEG), dazu zählen die Belege, auf denen die Abrechnung beruht, etwa Rechnungen und Kontoauszüge. Der Termin wird meist mit der Verwaltung abgestimmt. Wie lange solche Belege aufbewahrt werden, erklärt der Ratgeber zu Aufbewahrungsfristen in der Hausverwaltung.
Halten Sie den Beschluss für fehlerhaft, können Sie ihn anfechten: Die Klage muss innerhalb eines Monats nach der Beschlussfassung erhoben und innerhalb von zwei Monaten begründet werden (§ 45 WEG). Typische Gründe sind ein falscher Verteilungsschlüssel, Rechenfehler oder die Umlage nicht umlagefähiger Kosten.
Wenn die Eigentümer wechseln
Wechselt eine Einheit im Jahr den Eigentümer, richtet sich die Zahlungspflicht gegenüber der WEG nach der Rechtsprechung des Bundesgerichtshofs nach dem Zeitpunkt der Beschlussfassung: Nachschüsse schuldet, wer dann Eigentümer ist. Wie Käufer und Verkäufer die Kosten untereinander aufteilen, regeln sie im Kaufvertrag. Dieser Abrechnungsschnitt ändert an der Pflicht gegenüber der WEG nichts. Ob Guthaben oder Nachzahlung im Innenverhältnis weitergereicht werden, sollte der Kaufvertrag deshalb klar sagen.
Häufige Fragen
Was ist der Unterschied zwischen Hausgeldabrechnung und Betriebskostenabrechnung?
Woran erkenne ich eine gute Abrechnung?
Kann ich die Abrechnung prüfen lassen?
Was passiert bei Zahlungsverzug?
Quellen
- Wohnungseigentumsgesetz (WEG): §§ 16, 18, 24, 28 und 45
- Bürgerliches Gesetzbuch (BGB): § 556
- Einkommensteuergesetz (EStG): § 35a
- Betriebskostenverordnung (BetrKV)
- Entwurf eines Einkommensteuerreformgesetzes 2027: Kabinettsbeschluss vom September 2026, noch kein geltendes Recht
Weitere Artikel
Wirtschaftsplan in der WEG: Inhalt, Beschluss und Rücklage
Was im Wirtschaftsplan steht, wie er in neun Schritten entsteht, wie beschlossen wird und wie die Erhaltungsrücklage zugeführt wird.
Artikel lesenVerteilungsschlüssel in der WEG: Welche gibt es und wie ändern Sie ihn?
Miteigentumsanteile, Fläche, Verbrauch und Heizkostenverordnung, und wie die Gemeinschaft den Schlüssel per Beschluss ändert.
Artikel lesenAufgaben eines WEG-Verwalters: Was gehört dazu, was nicht?
Finanzen, Gemeinschaftseigentum, Eigentümerversammlung und Vertretung, dazu Bestellung, Abberufung und Verwaltervertrag.
Artikel lesenMöchten Sie das Thema beruflich vertiefen?
Wirtschaftsplan, Verteilungsschlüssel und Hausgeldabrechnung gehören zur WEG- und Mietenbuchhaltung. Sie ist einer der 17 Themenbereiche der Weiterbildung Buchhalter:in Hausverwaltung und umfasst mit der Nebenkostenabrechnung 130 Unterrichtseinheiten.
Wir beraten Sie gern zur Weiterbildung Buchhalter:in Hausverwaltung und zur Förderung mit dem Bildungsgutschein.