

Aufbewahrungsfristen und Verjährung in der Hausverwaltung
Aufbewahrungsfristen sind gesetzliche Mindestzeiten, in denen Unterlagen erhalten bleiben müssen.
Das Wichtigste in Kürze
- Aufbewahrungsfristen regeln, wie lange Sie Unterlagen behalten müssen. Verjährung regelt, wie lange Forderungen einklagbar sind.
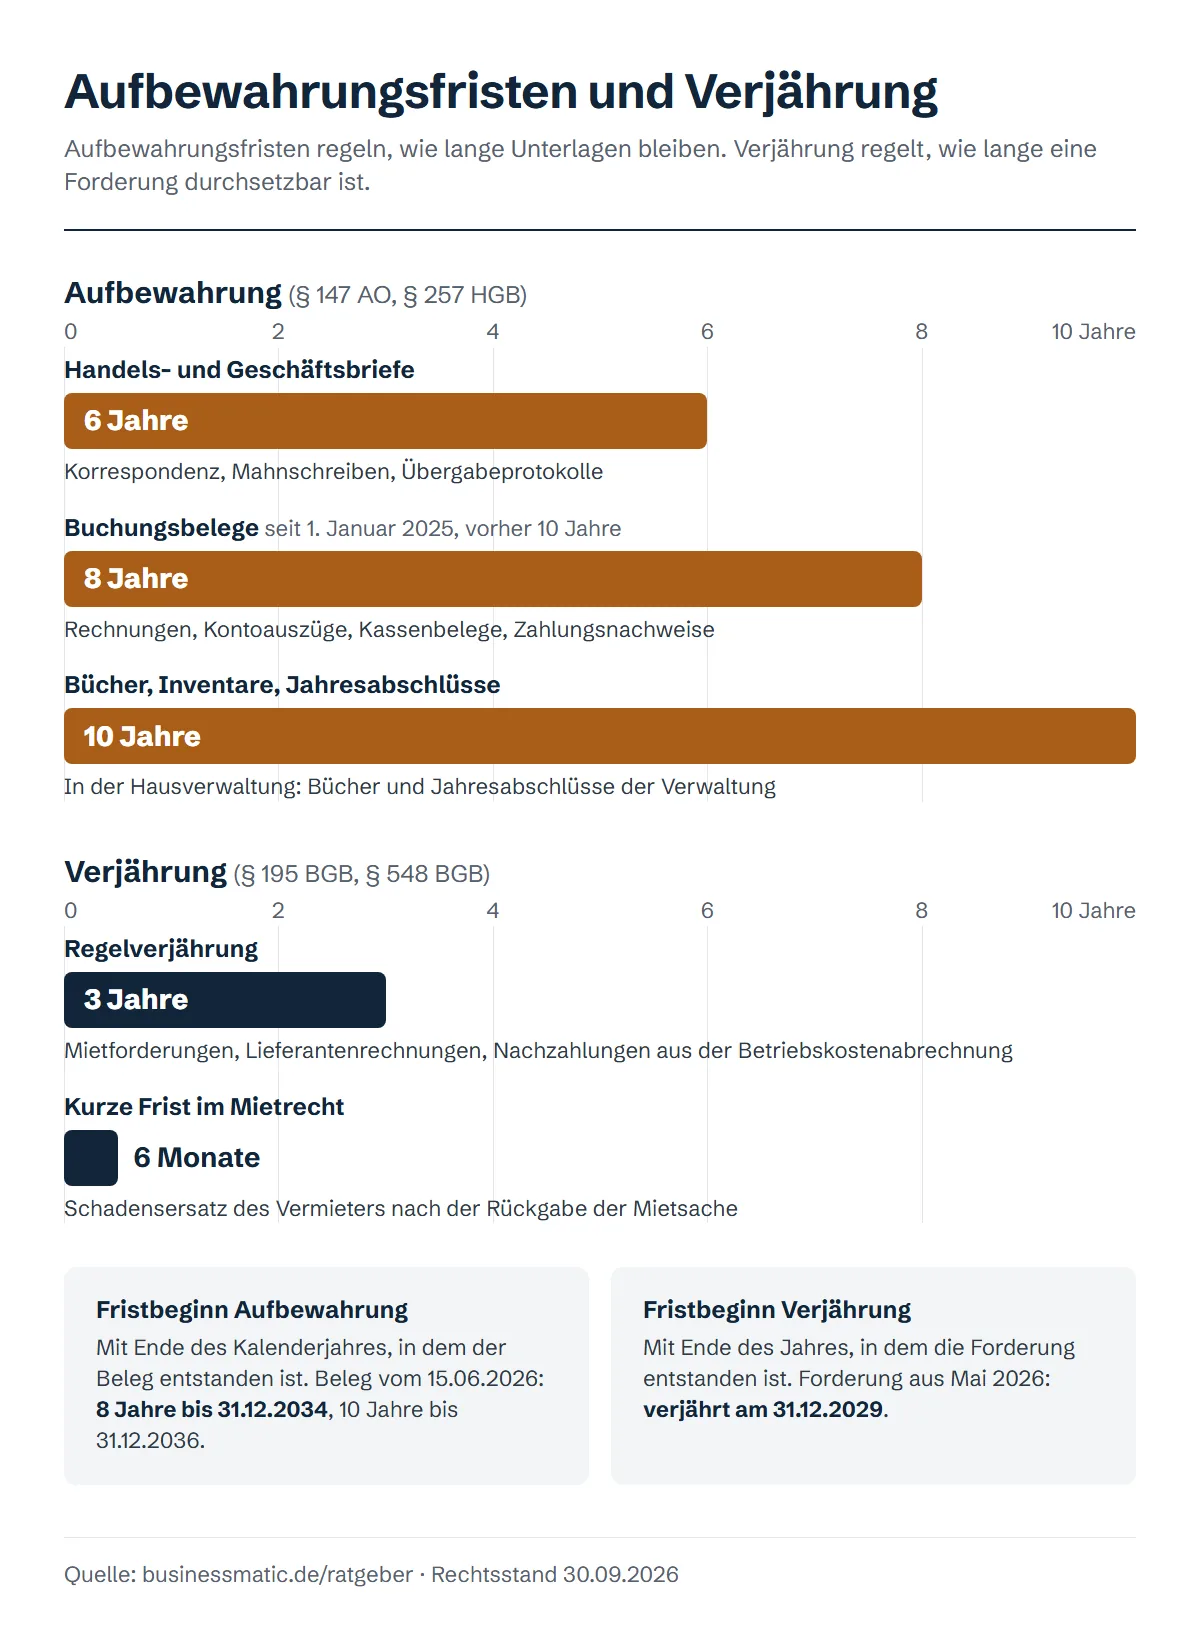
- Es gibt drei Grundfristen: zehn Jahre (Bücher, Jahresabschlüsse), acht Jahre (Buchungsbelege, seit 2025) und sechs Jahre (Geschäftsbriefe).
- Die Fristen beginnen mit dem Ende des Kalenderjahres, in dem das Dokument entstanden ist.
- Die Regelverjährung beträgt drei Jahre (§ 195 BGB).
- Für Schadensersatz des Vermieters wegen Schäden an der Mietsache gilt nach der Rückgabe eine kurze Frist von sechs Monaten (§ 548 BGB).
- Für Unterlagen der WEG gibt es im Wohnungseigentumsgesetz keine eigene Aufbewahrungsfrist. Üblich ist, sich an den steuer- und handelsrechtlichen Fristen zu orientieren.
- Nach Fristablauf dürfen Sie Unterlagen vernichten. Personenbezogene Daten sollten Sie dann auch löschen (DSGVO).
Rechtsstand: 30. September 2026. Dieser Ratgeber gibt einen Überblick und ersetzt keine Rechtsberatung.
Verjährung dagegen begrenzt, wie lange eine Forderung gerichtlich durchgesetzt werden kann. Beides wird in der Hausverwaltung täglich gebraucht, weil dort viele Belege, Verträge und offene Posten anfallen.
Aufbewahrungsfristen
Maßgeblich sind § 147 Abgabenordnung (AO) und § 257 Handelsgesetzbuch (HGB). Beide unterscheiden drei Grundfristen:
Zehn Jahre gelten für Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse und Eröffnungsbilanzen (§ 147 Abs. 3 AO, § 257 Abs. 4 HGB).
Acht Jahre gelten für Buchungsbelege, also für Unterlagen, die Grundlage einer Buchung sind: etwa Rechnungen, Kontoauszüge, Kassenbelege und Zahlungsnachweise. Bis Ende 2024 waren es zehn Jahre. Das Vierte Bürokratieentlastungsgesetz (BEG IV, Bundesgesetzblatt 2024 I Nr. 323) hat die Frist verkürzt. Sie gilt seit dem 1. Januar 2025 und erfasst auch Belege, deren alte Zehn-Jahres-Frist an diesem Tag noch nicht abgelaufen war. Für Rechnungen nennt auch § 14b Abs. 1 UStG acht Jahre.
Sechs Jahre gelten für Handels- und Geschäftsbriefe, also empfangene und abgesendete Korrespondenz, und für sonstige Unterlagen, die für die Besteuerung von Bedeutung sind.
Die Fristen laufen nicht ab, solange die Unterlagen für eine Steuer wichtig sind, für die die Festsetzungsfrist noch läuft (§ 147 Abs. 3 AO). Das betrifft zum Beispiel eine laufende Betriebsprüfung.
Wann beginnt die Frist?
Mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist, der Brief empfangen oder abgesandt wurde oder die letzte Eintragung in das Buch gemacht wurde (§ 147 Abs. 4 AO, § 257 Abs. 5 HGB). Ein Beleg vom 15.06.2026 startet seine Frist am 31.12.2026. Bei acht Jahren endet sie am 31.12.2034, bei zehn Jahren am 31.12.2036.
Bei Verträgen ist der Fristbeginn nicht immer eindeutig. Viele Verwaltungen rechnen ab dem Ende des Jahres, in dem der Vertrag endet. Das ist die vorsichtige Variante.
Beispiele aus der Hausverwaltung
| Unterlage | Aufbewahrung |
|---|---|
| Bücher, Jahresabschlüsse der Verwaltung | 10 Jahre |
| Buchungsbelege, Kontoauszüge, Rechnungen | 8 Jahre |
| Wirtschaftspläne, Jahresabrechnungen, Vermögensberichte der WEG | gesetzlich nicht geregelt, in der Praxis meist 10 Jahre |
| Betriebskostenabrechnungen, Kautionsabrechnungen, Zahlungsnachweise | 8 Jahre als Belege, oft länger, weil Ansprüche noch verjähren können |
| Mietverträge, Verwalterverträge, Lieferantenverträge | mindestens 6 Jahre, als Buchungsbeleg 8 Jahre, oft länger |
| Korrespondenz, Mahnschreiben, Übergabeprotokolle | 6 Jahre |
| Beschluss-Sammlung, Protokolle der Eigentümerversammlung | gesetzlich nicht befristet, sinnvoll dauerhaft |
| Teilungserklärung, Aufteilungsplan, Abgeschlossenheitsbescheinigung | dauerhaft empfohlen |
| Technische Unterlagen (Pläne, Energieausweise) | so lange, wie sie gebraucht werden |
Die Einordnung einzelner Unterlagen ist nicht immer eindeutig, etwa bei Verträgen, die zugleich Beleg und Geschäftsbrief sind. Im Zweifel wählen Sie die längere Frist.
Für die Verwaltungsunterlagen einer WEG enthält das Wohnungseigentumsgesetz keine Aufbewahrungsfrist. In der Praxis werden die Fristen aus § 147 AO und § 257 HGB entsprechend angewendet. Die Unterlagen gehören der Gemeinschaft, die Verwaltung verwahrt sie. Lassen Sie sich die Vernichtung deshalb am besten durch einen Beschluss der Eigentümer:innen bestätigen. Zur Beschluss-Sammlung: Sie ist nach § 24 Abs. 7 WEG zu führen, bestimmt aber keine Aufbewahrungsfrist. Einträge dürfen gelöscht werden, wenn sie keine Bedeutung mehr haben.
Läuft ein Gerichtsverfahren, ein Streit mit Eigentümer:innen oder Mieter:innen oder eine Betriebsprüfung, behalten Sie die betroffenen Unterlagen, auch wenn die Frist schon abgelaufen ist.
Elektronische Archivierung
Die meisten Unterlagen liegen digital vor. Dafür gelten die GoBD in der Fassung des BMF-Schreibens vom 14.07.2025. Nötig sind unter anderem Unveränderbarkeit, Vollständigkeit, Lesbarkeit über die gesamte Frist und schnelle Auffindbarkeit. Praktisch heißt das: ein geeignetes Format, Datensicherungen, regelmäßige Lesbarkeitsprüfung und Zugriffsschutz.
Elektronisch empfangene Unterlagen bewahren Sie elektronisch auf. Ein Ausdruck allein genügt nicht. Bei einer E-Rechnung ist der strukturierte Datensatz maßgeblich. Der PDF-Teil einer hybriden Rechnung muss nur dann zusätzlich aufbewahrt werden, wenn er Angaben enthält, die im Datensatz fehlen und steuerlich wichtig sind.
DSGVO und Vernichtung
Nach Ablauf der Fristen dürfen Sie Unterlagen vernichten. Enthalten sie personenbezogene Daten, kann sogar eine Pflicht zur Löschung bestehen: Nach Art. 17 Abs. 1 Buchst. a DSGVO müssen Daten gelöscht werden, wenn sie für den Zweck nicht mehr notwendig sind. Solange eine gesetzliche Aufbewahrungspflicht besteht, geht sie vor (Art. 17 Abs. 3 Buchst. b DSGVO), aber nur so weit, wie sie reicht. Da die Frist für Buchungsbelege kürzer geworden ist, sollten Sie Ihr Löschkonzept anpassen. Papier gehört in die sichere Vernichtung, digitale Daten müssen auch aus Sicherungen gelöscht werden. Halten Sie fest, was wann vernichtet wurde.
Verjährung von Forderungen
Nach Ablauf der Verjährungsfrist kann der Schuldner die Leistung verweigern (§ 214 Abs. 1 BGB). Die Forderung besteht weiter, ist aber nicht mehr durchsetzbar. Gerichte prüfen die Verjährung nur, wenn sich der Schuldner darauf beruft. Was trotzdem gezahlt wurde, kann nicht zurückgefordert werden (§ 214 Abs. 2 BGB).
Regelfrist: Drei Jahre (§ 195 BGB). Sie gilt für die meisten Forderungen, zum Beispiel Mietforderungen, Lieferantenrechnungen und Nachzahlungen aus der Betriebskostenabrechnung. Nach § 199 Abs. 1 BGB beginnt sie mit dem Ende des Jahres, in dem die Forderung entstanden ist und der Gläubiger davon erfahren hat oder ohne grobe Fahrlässigkeit hätte erfahren müssen. Die Forderung aus Mai 2026 verjährt daher am 31.12.2029. Unabhängig von der Kenntnis gilt für andere Ansprüche eine Höchstfrist von zehn Jahren ab Entstehung (§ 199 Abs. 4 BGB).
Kurze Frist im Mietrecht: Ansprüche des Vermieters auf Ersatz von Veränderungen oder Verschlechterungen der Mietsache verjähren in sechs Monaten (§ 548 Abs. 1 BGB). Die Frist beginnt, wenn der Vermieter die Mietsache zurückerhält. Ansprüche der Mieter:innen auf Ersatz von Aufwendungen oder auf Gestattung der Wegnahme einer Einrichtung verjähren in sechs Monaten nach Ende des Mietverhältnisses (§ 548 Abs. 2 BGB). Bei jedem Auszug sollte die Buchhaltung diese Frist vormerken.
Betriebskosten: Die Abrechnung muss den Mieter:innen spätestens bis zum Ablauf des zwölften Monats nach Ende des Abrechnungszeitraums mitgeteilt werden. Danach kann der Vermieter keine Nachforderung mehr geltend machen, es sei denn, er hat die Verspätung nicht zu vertreten (§ 556 Abs. 3 BGB). Das ist eine Ausschlussfrist, keine Verjährung.
Beschlüsse der WEG: Für die Anfechtung gilt keine Verjährung, sondern eine Ausschlussfrist: Die Anfechtungsklage muss innerhalb eines Monats nach der Beschlussfassung erhoben und innerhalb von zwei Monaten begründet werden (§ 45 WEG).
Hemmung und Neubeginn
- Hemmung: Die Frist läuft für eine Zeit nicht weiter, zum Beispiel solange Verhandlungen schweben (§ 203 BGB) oder nach Klage und Mahnbescheid (§ 204 BGB). Ein bloßes Mahnschreiben hemmt die Verjährung nicht.
- Neubeginn: Die Frist beginnt neu zu laufen, zum Beispiel wenn der Schuldner die Forderung anerkennt, etwa durch eine Abschlagszahlung, oder wenn eine Vollstreckungshandlung vorgenommen oder beantragt wird (§ 212 BGB). Dokumentieren Sie ein Anerkenntnis schriftlich.
Beispiel (fiktiv)
Ein Mieter zieht am 31.05.2023 aus und gibt die Wohnung zurück. Die Verwaltung entdeckt Schäden und schickt am 15.07.2023 eine Mahnung. Danach passiert nichts. Am 15.10.2026 ist der Schadensersatzanspruch verjährt: Die Frist von sechs Monaten endete am 30.11.2023, die Mahnung hat sie nicht gehemmt.
Was folgt daraus für die Praxis?
- Offene Posten regelmäßig nach Alter auswerten, mindestens einmal im Jahr.
- Verjährungstermine im System hinterlegen und rechtzeitig warnen lassen.
- Mahnungen, Verhandlungen und Anerkenntnisse mit Datum dokumentieren.
- Zweifelhafte Forderungen im Abschluss wertberichtigen.
- Rechtzeitig Mahnbescheid beantragen oder klagen.
Häufige Fragen
Wie lange muss ich Rechnungen in der Hausverwaltung aufbewahren?
Ab wann verjährt eine Mietforderung?
Muss ich Unterlagen nach Fristablauf vernichten?
Quellen
- Abgabenordnung (AO): § 147
- Handelsgesetzbuch (HGB): § 257
- Umsatzsteuergesetz (UStG): § 14b
- Bürgerliches Gesetzbuch (BGB): §§ 195, 199, 203, 204, 212, 214, 548 und 556
- Wohnungseigentumsgesetz (WEG): §§ 24 und 45
- Datenschutz-Grundverordnung (DSGVO): Art. 17
- Viertes Bürokratieentlastungsgesetz (BEG IV): Bundesgesetzblatt 2024 I Nr. 323
- GoBD: BMF-Schreiben vom 14.07.2025
Weitere Artikel
Mietkaution: Regeln für Wohnraum und Buchhaltung in der Hausverwaltung
Höhe, Ratenzahlung, getrennte Anlage, Zinsen und Rückzahlung, und wie die Kaution richtig als Verbindlichkeit gebucht wird.
Artikel lesenHausgeldabrechnung einfach erklärt: Aufbau, Prüfung und Fristen
Gesamt- und Einzelabrechnung, Berechnung von Guthaben und Nachzahlung, Vermögensbericht und Anfechtung.
Artikel lesenAufgaben eines WEG-Verwalters: Was gehört dazu, was nicht?
Finanzen, Gemeinschaftseigentum, Eigentümerversammlung und Vertretung, dazu Bestellung, Abberufung und Verwaltervertrag.
Artikel lesenMöchten Sie das Thema beruflich vertiefen?
Rechtliche und kaufmännische Grundlagen wie Fristen, Verjährung und ordnungsmäßige Buchführung gehören zu den Themenbereichen der Weiterbildung Buchhalter:in Hausverwaltung.
Wir beraten Sie gern zur Weiterbildung Buchhalter:in Hausverwaltung und zur Förderung mit dem Bildungsgutschein.